Tilgung führt Geld an den Kreditgeber zurück und reduziert die Schuld. Im vereinfachten Steuerergebnis werden dagegen abziehbare Zinsen und Aufwendungen sowie Abschreibung berücksichtigt.
Mit deinen eigenen Zahlen prüfen
Welche Angaben machen die Antwort konkret?
Unterscheide Einnahmen und steuerlich abziehbare Aufwendungen einer Vermietung. Entscheidend ist, dass die Eingaben zu deinem Vorhaben und zum selben Zeitpunkt gehören. Trenne belegte Angebote oder Vertragsangaben von noch offenen Schätzungen. Ein Ergebnis mit Beispielwerten dient dem Verständnis; für eine persönliche Entscheidung ersetzt du diese Werte durch deine eigene Ausgangslage.
- Steuerlich erfasste Einnahmen: Eigene Angabe oder ausdrücklich angenommener Szenariowert.
- Abziehbare laufende Aufwendungen: Eigene Angabe oder ausdrücklich angenommener Szenariowert.
- Abziehbare Zinsen: Eigene Angabe oder ausdrücklich angenommener Szenariowert.
- Abschreibung: Eigene Angabe oder ausdrücklich angenommener Szenariowert.
- Angenommener Grenzsteuersatz: Eigene Angabe oder ausdrücklich angenommener Szenariowert.
Welche Grenzen solltest du beachten?
Tilgung ist kein Zinsaufwand. Steuerliche Abziehbarkeit und Verlustverrechnung werden vorausgesetzt und nicht geprüft.
Die Rechnung kann eine Entscheidung strukturieren, aber fehlende Informationen nicht ersetzen. Vergleiche mindestens eine alternative Annahme: Was passiert bei einer höheren Ausgabe, einem anderen Zeitraum oder einem geringeren verfügbaren Betrag? Verändere jeweils nur die Größe, deren Einfluss du verstehen möchtest.
Ein bebildertes Beispiel
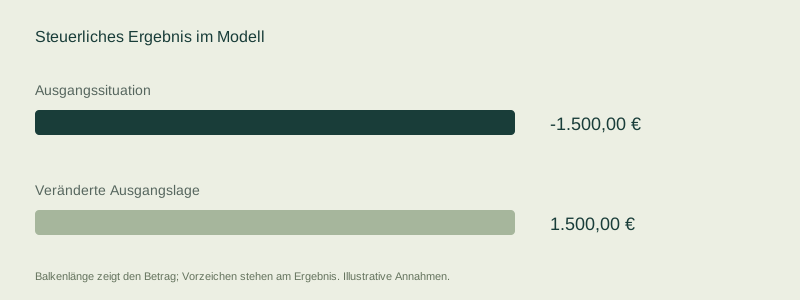
Im Ausgangsbeispiel des Rechners ergibt sich für „Steuerliches Ergebnis im Modell“ ein Wert von -1.500,00 €. Die geänderte Annahme führt zu 1.500,00 €. Alle Eingaben, die Herleitung und die ladbaren Beispiele findest du auf der Rechnerseite.
So gehst du sinnvoll weiter
- Trage zunächst die Angaben zusammen, die du bereits belegen kannst.
- Berechne eine Ausgangsvariante und prüfe die Aufschlüsselung.
- Variiere die noch unsicheren Annahmen.
- Entscheide, welche Information oder welches Angebot dir für den nächsten Schritt fehlt.
Weitere passende Berechnungen
Stand: 5. November 2026. Die dargestellten Beispiele sind Modellannahmen; Hinweise zur Methode stehen beim jeweiligen Rechner.